
- Votre choix linguistique sera sauvegardé.
- Votre agence sera enregistré.
- Votre session est sécurisée.
- Vous verrez la version standard de notre site web. Le contenu n'est pas adapté à vos préférences.
Midterms américaines : que signifie le tsunami bleu ?
5 novembre 2026
Auteur : Hans Bevers, chief economist chez Argenta Asset Management
Le scénario considéré comme le plus probable s’est concrétisé: le Parti démocrate a remporté le contrôle de la Chambre des représentants ainsi que du Sénat. L’ampleur de cette victoire s’explique en grande partie par la guerre au Moyen-Orient et, surtout, par la hausse du coût de la vie qui en découle. Mais que signifie concrètement ce résultat pour l’économie américaine et notre stratégie d’investissement ?
1. Que peut-on retenir des résultats des élections ?
Mercredi matin, nous avons assisté à ce que l’on appelle une « blue wave ». Plus encore, dans ce cas-ci, on pourrait même parler d’un véritable « bluenami ». Une large victoire du Parti démocrate à la Chambre des représentants semblait acquise. Une victoire au Sénat apparaissait également comme le scénario le plus probable. Mais peu d’observateurs auraient parié sur une victoire aussi écrasante à la chambre haute.
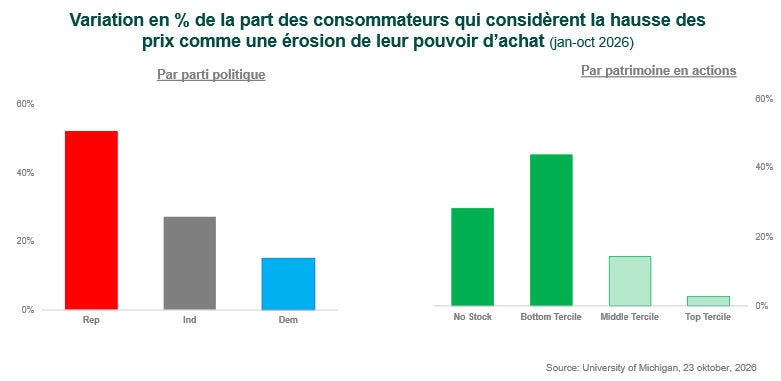
L’avantage d’un résultat électoral aussi clair est qu’il peut difficilement être contesté. Donald Trump a beau souligner que son nom ne figurait pas lui-même sur le bulletin de vote, il a également clairement indiqué, à la vue des résultats, qu’il les acceptait. Nous ne nous attarderons pas ici sur les causes précises de la défaite électorale des républicains. Il semble toutefois très plausible que la hausse du coût de la vie ait joué un rôle important, en particulier depuis le début de cette année. C’est précisément ce que suggère le graphique ci-dessous.
Les Républicains et les Américains les moins aisés sont les plus perturbés par l'augmentation du coût de la vie depuis le début de cette année
2. Comment les marchés financiers évaluent-ils le résultat des élections ?
Il convient toujours d’interpréter avec prudence la réaction initiale des marchés à un événement donné. Ces 2 dernières décennies ont fourni de nombreux exemples de ce que l’on appelle la « volatilité intrajournalière ». Autrement dit, le sentiment des investisseurs peut rapidement changer à mesure que de nouvelles informations deviennent disponibles.
Cela s’est également vérifié cette fois-ci. Lorsque les premiers résultats sont tombés et qu’une victoire des démocrates se dessinait, les contrats à terme sur actions ont d’abord reculé de plus de 1 %. Toutefois, à mesure que la probabilité d’un « clean sweep », c’est-à-dire d’une victoire démocrate sur tous les fronts, augmentait, et surtout lorsque le scénario du pire d’un résultat électoral contesté a été écarté, les marchés boursiers ont inversé la tendance.
Le S&P a finalement clôturé la séance sur une hausse de 1,6 %, tandis que l’Euro Stoxx 50 a progressé de 2 %. Cela ne préjuge évidemment en rien de l’évolution future des marchés.
La victoire écrasante des Démocrates a fait grimper les marchés boursiers dès le lendemain
Major equity indexes · Nov 4, 2026
| Index | Level | 1-day | YTD |
|---|---|---|---|
| S&P 500 | 7,689 | 1.6% | 12.3% |
| Dow Jones | 53,356 | 3.0% | 11.0% |
| Nasdaq Composite | 25,737 | 1.4% | 10.7% |
| Russell 2000 | 2,857 | 1.6% | 15.1% |
| Euro Stoxx 50 | 6,266 | 2.0% | 8.1% |
| FTSE 100 (UK) | 10,829 | 1.8% | 9.0% |
| DAX (Germany) | 26,438 | 2.2% | 8.0% |
Source: Econvitals.org, 4 november 2026
Dans ce « rallye de soulagement », le fait que les républicains n’aient guère d’autre choix que de mener une profonde réflexion sur les raisons d’un tel revers joue sans doute également un rôle. Cela ne garantit évidemment rien, mais il semble logique qu’un regard plus critique soit désormais porté sur le caractère, pour le moins impulsif, du dirigeant républicain. Dans quelle mesure les droits de douane et la guerre au Moyen-Orient ont-ils détourné les électeurs des républicains au profit des démocrates ? Voilà une question qui occupe désormais une place centrale dans le camp républicain.
Si l’on se penche sur les taux d’intérêt, il est encore trop tôt pour tirer des conclusions majeures. Le rendement des obligations d’État américaines à 10 ans a reculé de quelques points de base au lendemain des élections. Ce mouvement est toutefois resté relativement limité par rapport à l’accalmie observée sur le marché obligataire au cours des 2 dernières semaines. Ces marchés avaient probablement eux aussi anticipé une victoire démocrate au Congrès.
Quant aux raisons sous-jacentes de la baisse des taux, la plupart des observateurs s’accordent globalement sur l’explication suivante : les Démocrates se montrent généralement plus critiques à l’égard du développement de l’industrie de l’intelligence artificielle. Or, une diminution des investissements implique des besoins de financement moins importants et, par conséquent, une offre plus limitée d’obligations.
3. Qu’est-ce que cela signifie pour l’économie américaine?
Aussi éclatante qu’ait été la victoire des démocrates, le contexte général de la politique économique ne devrait, dans un premier temps, que peu évoluer. Cela tient non seulement au fait que Trump dispose, en tant que président, d’un droit de veto, mais aussi au fait que les démocrates n’ont pas obtenu les deux tiers des sièges au Sénat nécessaires pour passer outre ce veto. En outre, les démocrates ne disposent pas d’une majorité suffisante pour contourner les manœuvres de « flibusterie », qui leur aurait permis de faire adopter plus facilement de nouvelles lois.
Ce résultat confère néanmoins aux démocrates un pouvoir de négociation accru. Ils ne manqueront certainement pas de l’utiliser lorsque l’occasion se présentera, notamment dans le cadre des négociations budgétaires annuelles. Les démocrates disposent également d’un levier de négociation dans le dossier du plafond de la dette.
Dans l’ensemble, il ne faut toutefois pas s’attendre à des changements législatifs majeurs, notamment en ce qui concerne le cadre fiscal général et la réglementation fédérale relative à l’intelligence artificielle. Un nouvel assouplissement de la politique budgétaire américaine ne figure pas non plus parmi les scénarios les plus probables.
4. Quelles conséquences pour le reste du monde?
La réponse courte est qu’il n’existe aucune grande certitude à ce sujet. L’incertitude reste la seule certitude, même si cela est devenu un grand cliché. Jusqu’à récemment, la plupart des observateurs politiques ne manquaient aucune occasion de souligner à quel point Trump pourrait réagir de manière virulente s’il perdait les élections. Nous y sommes désormais. Et personne n’ose affirmer que ce scénario peut être écarté. En tant que président, Trump dispose en effet encore d’une marge de manœuvre considérable en matière de politique étrangère. Par le biais de décrets présidentiels et en invoquant, à tort ou à raison, certaines dispositions légales relatives à « l’intérêt national », il peut encore adopter des mesures particulièrement musclées, notamment en matière de droits de douane et de conduite des opérations militaires.
Traditionnellement, les présidents américains confrontés à une situation comparable de « lame duck » [1] se sont tournés vers la politique étrangère afin de façonner l’héritage qu’ils laisseraient dans les livres d’histoire. En 1987, Ronald Reagan a signé avec Mikhaïl Gorbatchev le traité INF visant à éliminer toute une catégorie d’armes nucléaires. George W. Bush a mis l’accent sur le retrait américain d’Irak en 2007-2008. Barack Obama a normalisé les relations avec Cuba durant les 2 dernières années de sa présidence.
Pour l’instant, nous ne pouvons que spéculer sur la manière dont Trump tentera d’attirer l’attention au cours des prochaines années. Quelles seront les conséquences pour les guerres au Moyen-Orient et en Ukraine ? Qu’est-ce que cela signifie pour la politique américaine à l’égard de l’Europe et de la Chine ? Et comment la Chine évalue-t-elle désormais ses chances concernant une éventuelle annexion de Taïwan ?
Il ne faudrait nullement s’étonner que l’incertitude géopolitique demeure extrêmement élevée, voire qu’elle s’accentue encore. À l’inverse, il n’est pas non plus exclu que Trump tente d’arracher un accord géopolitique d’envergure. Il s’est montré à plusieurs reprises favorable à un accord entre les « Big Three », à savoir les États-Unis, la Russie et la Chine. Le sérieux et la pérennité d’un tel accord constituent toutefois une tout autre question.
Par ailleurs, dans la perspective de l’élection présidentielle de 2028, les Républicains tenteront probablement de faire comprendre à Trump que le pouvoir d’achat des consommateurs américains constitue un sujet particulièrement sensible, comme l’ont une nouvelle fois démontré les élections de mi-mandat.
[1] Dans ce cas-ci, l’expression « lame duck » (« canard boiteux ») désigne la situation dans laquelle Trump se retrouve confronté à une majorité démocrate à la fois à la Chambre des représentants et au Sénat. Sa marge de manœuvre politique s’en trouve dès lors considérablement réduite.
5. Impact sur notre stratégie d’investissement : un point de la situation par notre équipe de gestion
Comme indiqué au début de cet article, le scénario le plus probable s’est concrétisé. La victoire des démocrates ne justifie donc pas de modifications majeures à court terme de la stratégie d’investissement de nos fonds. La résilience macroéconomique reste au cœur de notre scénario de base. L’environnement macroéconomique demeure favorable et nous conservons dès lors notre opinion positive sur les actions, sans pour autant perdre de vue la persistance des incertitudes géopolitiques.
La saison des résultats des entreprises américaines a également très bien démarré ces dernières semaines. Pour l’instant, le S&P 500 semble en bonne voie pour afficher une croissance des bénéfices de 33 % sur un an au 3e trimestre. Ces solides résultats d’entreprises confortent l’image d’une économie américaine résiliente. La croissance économique est notamment soutenue par des investissements considérables dans les infrastructures liées à l’intelligence artificielle, mais elle est également perceptible en dehors du secteur technologique.
La victoire des démocrates pourrait surtout entraîner, au niveau local, un durcissement des règles encadrant le développement des infrastructures liées à l’IA. Plusieurs candidats démocrates se sont par exemple prononcés contre la construction de centres de données au niveau local. Au niveau fédéral, conformément au contexte politique décrit précédemment, nous ne nous attendons toutefois pas à l’adoption de nouvelles réglementations majeures susceptibles de freiner le développement de l’IA. Dans ce contexte, et après la forte correction boursière des entreprises exposées à la vague d’investissements dans l’IA, nous maintenons notre décision prise la semaine dernière de renforcer à nouveau la pondération des valeurs technologiques ayant subi les corrections les plus marquées.
En ce qui concerne les taux d’intérêt, nous ne prévoyons pas non plus de changements majeurs à court terme résultant directement de l’issue des élections. Nous sommes sous-pondérés depuis un certain temps en obligations d’État américaines, notamment parce que nous ne constatons, chez aucun des 2 partis, une volonté suffisante d’assainir durablement les finances publiques. Le résultat des élections ne modifie pas cette appréciation. Le fait qu’un nouvel assouplissement budgétaire soit désormais moins probable ne signifie en effet pas qu’un assainissement structurel des finances publiques soit en vue.
En outre, le pouvoir de négociation accru des démocrates au Congrès pourrait compliquer les discussions sur le budget et le plafond de la dette. De nouvelles impasses budgétaires, susceptibles d’entraîner une fermeture temporaire des administrations fédérales (« government shutdown »), ainsi que de nouvelles tensions autour du plafond de la dette restent donc des risques à surveiller.
Lire plus
-
Entre optimisme vis-à-vis de l'IA et craintes liées aux taux d'intérêt
15 octobre 2026Le 3e trimestre a été marqué par des signaux contradictoires. L'économie a continué d'afficher de solides performances et l'optimisme autour de l'IA a une nouvelle fois donné un coup de pouce au marché des actions. Dans le même temps, la hausse des prix du pétrole et du gaz a entraîné des pressions inflationnistes. Les tensions géopolitiques sont également restées présentes. La hausse des taux d'intérêt sur les obligations et le rallye boursier entraîné par l'IA ont déterminé la dynamique du marché et, par conséquent, la gestion des fonds.
-
Une croissance résiliente maintient les marchés sur la bonne voie
10 septembre 2026Le mois d'août a été caractérisé par des marchés d'actions en légère hausse, mais également par des inquiétudes croissantes concernant les taux d'intérêt, la soutenabilité des valorisations boursières et la situation géopolitique.
-
Des marchés résilients, mais volatils
13 août 2026Après un 1ersemestre solide, les marchés financiers sont restés résilients en juillet. Les fluctuations se sont toutefois accentuées en raison des tensions géopolitiques, de la hausse des taux obligataires et de l’intérêt persistant pour l’intelligence artificielle. Les bons résultats d’exploitation ont soutenu le sentiment du marché. Dans le même temps, les tensions au Moyen-Orient ont été source d’incertitude. Les annonces d’escalade et de désescalade se sont succédé presque quotidiennement. Début août, des signes d’un éventuel accord concernant le détroit d’Ormuz sont apparus. Cette nouvelle a apaisé les marchés.