
- Je taalkeuze wordt bewaard.
- Je kantoor wordt onthouden.
- Je sessie wordt beveiligd.
- Je krijgt de standaardversie van onze website te zien. De inhoud wordt niet aangepast aan jouw voorkeuren.
Amerikaanse midterms: wat betekent de blauwe tsunami?
5 november 2026
Auteur : Hans Bevers, hoofdeconoom bij Argenta Asset Management
Het meest waarschijnlijke scenario heeft het gehaald. De Democratische Partij won zowel de controle over het Huis van Afgevaardigden als de Senaat. Dat de zege zo klinkend was, heeft in belangrijke mate te maken met de oorlog in het Midden-Oosten en vooral de stijgende levensduurte die daarmee gepaard gaat. Maar wat betekent de uitslag nu precies voor de Amerikaanse economie en onze investeringsstrategie?
1. Wat kunnen we opmaken uit de verkiezingsuitslag?
Op woensdagmorgen waren we getuige van een zogenaamde ‘blue wave’. Sterker nog, in dit geval kunnen we beter spreken van een ‘bluenami’. Dat de Democratische partij heel vlot zou winnen in het Huis van Afgevaardigden lag voor de hand. Een overwinning in de Senaat leek ook altijd het meest waarschijnlijke scenario. Maar dat de zege zo overweldigend zou uitdraaien in het Hogerhuis, daarvoor hadden weinig waarnemers hun handen vooraf in het vuur gestoken.
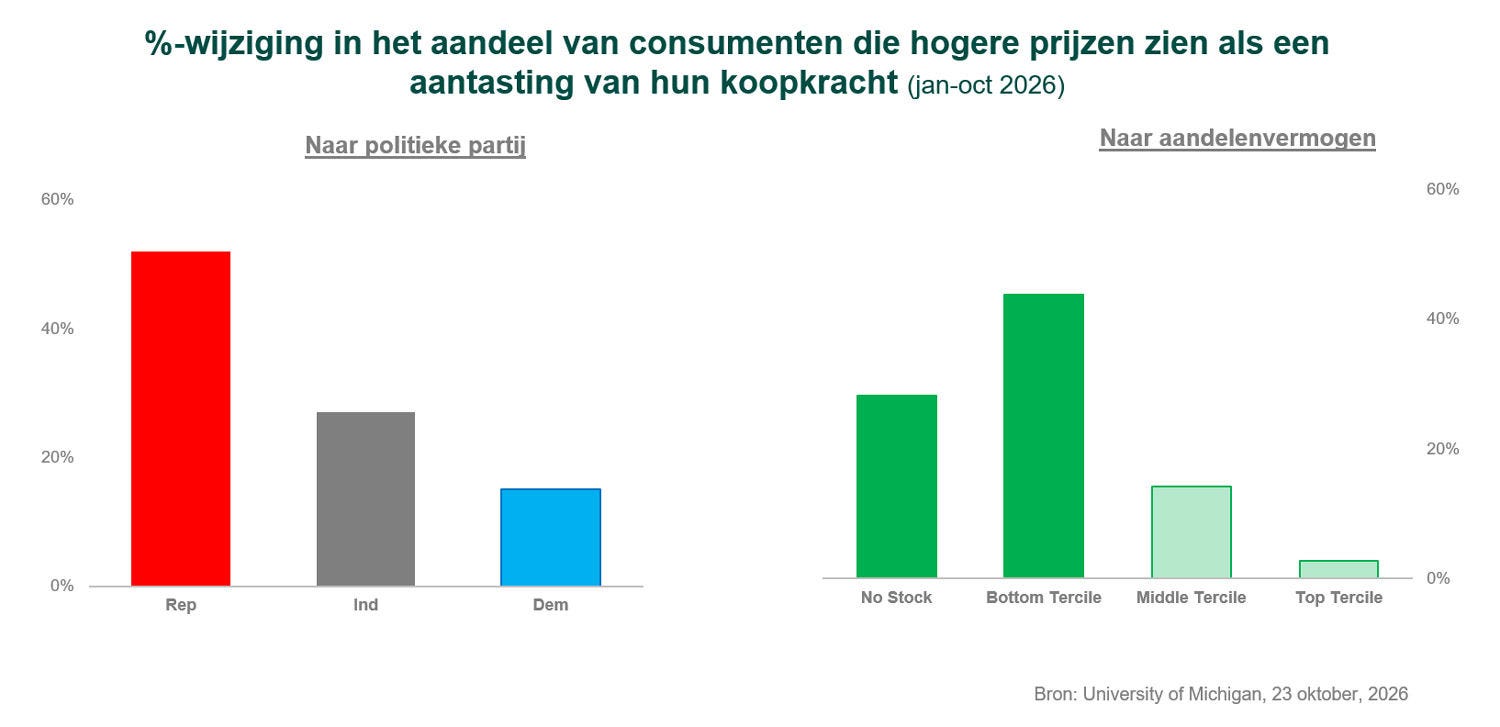
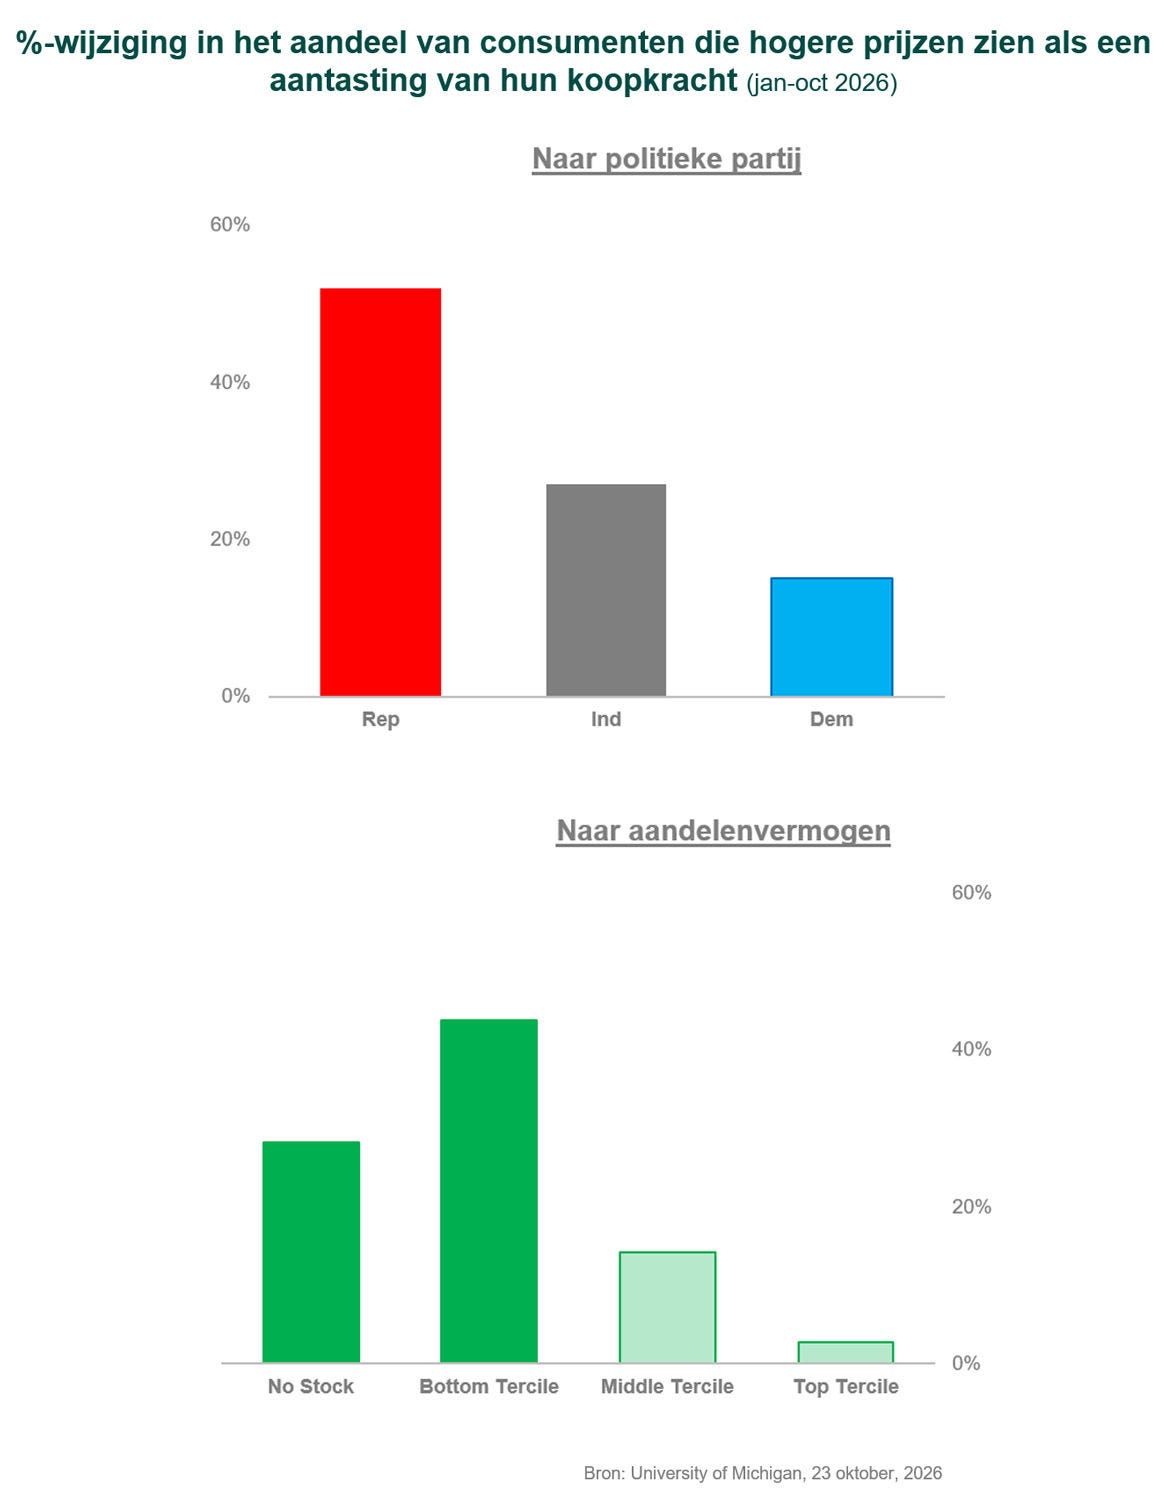
Het voordeel van zo’n duidelijke verkiezingsuitslag is dat deze moeilijk gecontesteerd kan worden. Donald Trump mag dan roepen dat hij zelf niet op het stembiljet stond, bij het zien van de resultaten was hij tegelijk duidelijk dat hij het resultaat aanvaardt. We gaan hier niet uitgebreid in op de precieze oorzaken van de Republikeinse verkiezingsnederlaag. Maar dat de gestegen levensduurte een rol speelt in dit verhaal, niet in het minst sinds begin dit jaar, lijkt zeer plausibel. Precies dat wordt gesuggereerd in de onderstaande grafiek.
Republikeinen en minder vermogende Amerikanen zijn het meest ontzet over de gestegen levensduurte sinds begin dit jaar
2. Hoe beoordelen financiële markten de uitslag?
Het is altijd opletten geblazen met de initiële marktreactie op een bepaalde gebeurtenis. Er zijn de afgelopen 2 decennia talloze voorbeelden van wat bekend staat onder de noemer ‘intraday-volatility’. Dat wil zeggen dat de sfeer bij beleggers snel kan omslaan naarmate er nieuwe informatie beschikbaar is. Dat was ook nu het geval. Toen de eerste resultaten binnenkwamen en het duidelijk werd dat de Democraten aan de winnende hand waren, daalden de aandelenfutures initieel met meer dan 1 %. Maar naarmate de kansen op een zogenaamde ‘clean sweep’ stegen en zeker nadat het worstcasescenario van een gecontesteerde verkiezingsuitslag werd afgewend, trad de beurskentering in. De S&P zou de dag met een winst van 1,6 % afsluiten, de Euro Stoxx 50 ging 2 % omhoog. Dit zegt uiteraard niets over de toekomst.
De kletterende overwinning van de Democraten leidde daags nadien tot groene cijfers op de beurs
Major equity indexes · Nov 4, 2026
| Index | Level | 1-day | YTD |
|---|---|---|---|
| S&P 500 | 7,689 | 1.6% | 12.3% |
| Dow Jones | 53,356 | 3.0% | 11.0% |
| Nasdaq Composite | 25,737 | 1.4% | 10.7% |
| Russell 2000 | 2,857 | 1.6% | 15.1% |
| Euro Stoxx 50 | 6,266 | 2.0% | 8.1% |
| FTSE 100 (UK) | 10,829 | 1.8% | 9.0% |
| DAX (Germany) | 26,438 | 2.2% | 8.0% |
Bron: Econvitals.org, 4 november 2026
In deze ‘opluchtingsrally’ speelt allicht mee dat er voor de Republikeinen niets anders op zit dan zich diep te bezinnen over de kwestie hoe het zo fout is kunnen lopen. Garandeert dat uiteraard niets, dan ligt het voor de hand dat er met een kritischer oog wordt gekeken naar het op zijn zachts gezegd impulsieve karakter van de leider van de Republikeinen. In welke mate hebben de tarieven en de oorlog in het Midden-Oosten kiezers weggejaagd naar de Democraten? Zo luidt dan een belangrijke vraag in het Republikeinse kamp.
Kijken we naar de rente, dan is de conclusie dat er op dit vlak voorlopig geen grote conclusie te trekken valt. De rente op tienjarige Amerikaanse overheidsobligaties daalde enkele basispunten op de dag na de verkiezingen. Maar het is eerder zo dat die beweging relatief klein was in vergelijking met de kalmering van de obligatiemarkt de afgelopen 2 weken. Allicht gingen ook markten uit van een Democratische overwinning in het Congres. Over de achterliggende redenering van de rentedaling zijn de meeste waarnemers het grosso modo eens. Democraten staan over het algemeen kritischer ten opzichte van de uitbouw van de AI-industrie. Minder investeringen betekent minder vraag naar financiering en dus minder aanbod van obligaties.
3. Wat betekent dit voor de Amerikaanse economie?
Hoe klinkend de zege van de Democraten ook was, wat betreft de algemene beleidscontext zal er in eerste instantie niet heel veel veranderen. Dat komt niet alleen omdat Trump als president beschikt over een vetorecht maar ook omdat de Democraten geen twee derde van de senaatszetels hebben gehaald waarmee ze dat vetorecht kunnen overrulen. Bovendien beschikken de Democraten niet over een zogenaamde ‘filibuster-proof majority’ waarmee ze een wapen zouden hebben om nieuwe wetgeving goedgekeurd te krijgen. Met deze uitslag hebben de Democraten natuurlijk wel meer onderhandelingsmacht. Die zullen ze zeker inzetten waar het kan, met name wanneer de jaarlijkse begrotingsoefening op tafel komt. Ook in de kwestie rond het schuldenplafond beschikken de Democraten over ‘leverage’. Maar al bij al hoeven we geen grote veranderingen in de wetgeving te verwachting, bijvoorbeeld met betrekking tot het algemene fiscale kader en de federale regelgeving rond artificiële intelligentie. Een verdere versoepeling van de Amerikaanse begroting behoort evenmin tot het meest waarschijnlijke scenario.
4. Wat betekent dit voor de wereld?
Het korte antwoord is dat daarover geen grote zekerheden bestaan. Onzekerheid is en blijft de enige zekerheid, hoe groot dat cliché intussen ook geworden is. Tot voor kort lieten de meeste politieke waarnemers geen kans onbenut om te stellen hoe wild Trump tekeer zou gaan als hij de verkiezingen zou verliezen. Het is nu zover. Niemand durft te beweren dat het tegendeel waar is. Als president beschikt Trump immers nog over heel wat bewegingsruimte als het op het buitenlandbeleid aankomt. Via presidentiële decreten en zich (zogezegd) beroepend op een aantal wetsartikelen die het ‘landsbelang’ aangaan, kan hij nog steeds zeer scherp uit de hoek komen, bijvoorbeeld op het vlak van tarieven en oorlogsvoering.
Traditioneel hebben Amerikaanse presidenten zich in gelijkaardige ‘lame duck’[1]-situaties steeds op het buitenland gericht, met de bedoeling hun ‘legacy’ voor de geschiedenisboeken in te kleuren. Ronald Reagan tekende in 1987 het INF-verdrag met Michail Gorbatsjov om een hele klasse kernwapens te vernietigen. George W. Bush zette in op de Amerikaanse terugtrekking uit Irak in 2007-2008. Barack Obama normaliseerde in zijn laatste twee regeringsjaren de relatie met Cuba. Voorlopig hebben we er het raden naar hoe Trump de volgende jaren de aandacht naar zich toe zal trekken. Wat betekent dit voor de oorlogen in het Midden-Oosten en Oekraïne? Wat betekent dit voor het Amerikaanse beleid ten opzichte van Europa en China? En hoe weegt China intussen zijn kansen met betrekking tot het inlijven van Taiwan?
Het zou ons geenszins mogen verbazen als de geopolitieke onzekerheid torenhoog blijft, of zelfs nog verder toeneemt. Langs de andere kant valt evenmin uit te sluiten dat Trump zal proberen een of ander geopolitiek akkoord uit de brand te slepen. Hij heeft zich meermaals voorstander getoond van een ‘Big Three’-akkoord tussen Amerika, Rusland en China. Hoe ernstig en duurzaam zo’n akkoord zou zijn is weer een andere zaak. Daarnaast, met het oog op de presidentsverkiezingen in 2028, zullen de Republikeinen Trump proberen diets te maken dat de portemonnee van de Amerikaans consument een gevoelig thema is, zoals ook de midterms weer hebben aangetoond.
[1] In dit geval verwijst de 'lamme eend' (lame duck) naar de situatie waarbij Trump zich geconfronteerd ziet met zowel een Democratische meerderheid in het Huis als in de Senaat. Daardoor is zijn politieke bewegingsvrijheid drastisch beperkt.
5. Gevolgen voor onze investeringsstrategie: doorlichting vanuit ons beheerteam
Zoals aan het begin van dit artikel aangegeven, is het meest waarschijnlijke scenario uitgekomen. De Democratische overwinning geeft dan ook geen aanleiding tot grote aanpassingen op korte termijn in de beleggingsstrategie van onze fondsen. Macro-economische veerkracht blijft het uitgangspunt van ons basisscenario. De macro-economische omgeving blijft gunstig en daarom behouden we onze positieve houding tegenover aandelen, zonder de aanhoudende geopolitieke onzekerheid uit het oog te verliezen.
Ook het resultatenseizoen bij Amerikaanse bedrijven is de afgelopen weken sterk van start gegaan. De S&P 500 lijkt voorlopig op weg naar een winstgroei van 33 % op jaarbasis in het derde kwartaal. Die sterke bedrijfsresultaten ondersteunen het beeld van een veerkrachtige Amerikaanse economie. De economische groei wordt onder meer gedragen door omvangrijke investeringen in AI-infrastructuur, maar is ook buiten de technologiesector zichtbaar.
De Democratische overwinning kan vooral op lokaal niveau tot strengere regels voor de uitbreiding van AI-infrastructuur leiden. Verschillende Democratische kandidaten hebben zich bijvoorbeeld uitgesproken tegen de bouw van lokale datacenters. Op federaal niveau verwachten we, in lijn met de eerder geschetste beleidscontext, echter geen ingrijpende nieuwe wetgeving die de uitbouw van AI aan banden legt. Tegen die achtergrond, en na de forse koerscorrectie bij bedrijven die betrokken zijn bij de AI-investeringsgolf, blijven we achter onze beslissing van afgelopen week staan om het gewicht van de sterk gecorrigeerde technologieaandelen opnieuw te verhogen.
Ook voor de rente verwachten we op korte termijn geen grote veranderingen als rechtstreeks gevolg van de verkiezingsuitslag. We zijn al enige tijd onderwogen in Amerikaanse overheidsobligaties, onder meer omdat we bij geen van beide partijen voldoende bereidheid zien om de begroting structureel op orde te brengen. De verkiezingsuitslag verandert die inschatting niet. Dat een verdere begrotingsversoepeling minder waarschijnlijk is, betekent immers nog niet dat een structurele sanering in zicht komt. Door de grotere onderhandelingsmacht van de Democraten in het Congres kunnen de onderhandelingen over de begroting en het schuldenplafond bovendien moeizamer verlopen. Nieuwe begrotingsimpasses, met mogelijk een tijdelijke sluiting van overheidsdiensten (‘government shutdown’), en spanningen rond het schuldenplafond blijven dan ook een risico.
Lees meer
-
Tussen AI-optimisme en rentevrees
15 oktober 2026Het 3de kwartaal stond in het teken van tegenstrijdige signalen. De economie bleef sterk presteren en het optimisme rond AI gaf de aandelenmarkten andermaal een duwtje in de rug. Tegelijk leidden hogere olie- en gasprijzen tot inflatiedruk. Ook de geopolitieke spanningen bleven aanwezig. De hogere rentevoeten op obligaties en de AI-gedreven aandelenrally bepaalden de marktdynamiek en dus ook het fondsenbeheer.
-
Veerkrachtige groei houdt markten op koers
10 september 2026In augustus stegen de aandelenmarkten licht. Tegelijk namen de zorgen toe over de rente, de houdbaarheid van de aandelenwaarderingen en de geopolitieke situatie.
-
Veerkrachtige, maar volatiele markten
13 augustus 2026De financiële markten bleven na een sterke 1ste jaarhelft ook in juli veerkrachtig. De schommelingen namen wel toe door geopolitieke spanningen, stijgende obligatierentes en de blijvende aandacht voor artificiële intelligentie. Sterke bedrijfsresultaten ondersteunden het marktsentiment.